💬20%減少というスマートフォン市場で、iPhoneだけ前年と同じ台数。シェアは22%まで上がりました。強いなあ。所感続き↓
調査会社のOmdiaが、2026年第3四半期(7〜9月)の世界スマートフォン出荷台数を発表(現地時間10月29日)。
出荷台数は前年同期比20%減の2億5,470万台。第3四半期としては2013年以来の低水準です。
しかしながら、Appleは5,650万台で前年並み。上位5社で、前年から出荷を減らさなかったのはAppleだけになりました。
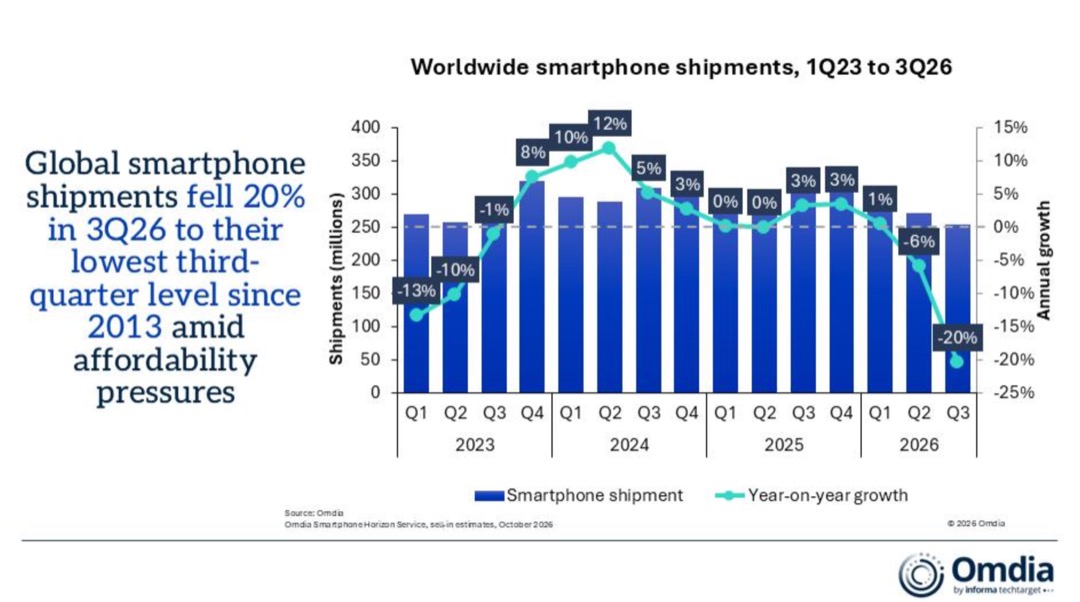
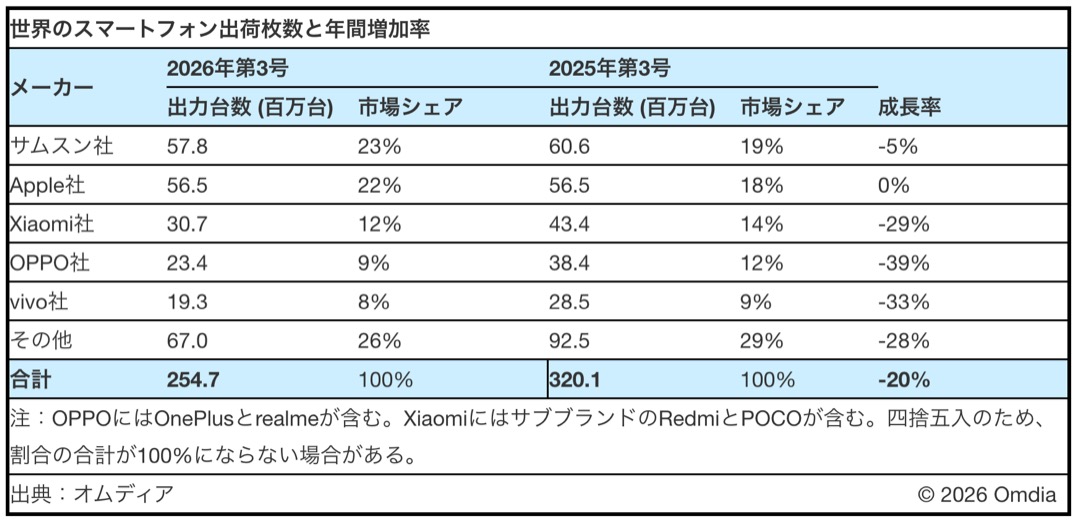
DATA — ソース:① via Omdia / Business Wire(2026/10/29)
| メーカー | 出荷台数 | シェア(前年) | 前年同期比 |
|---|---|---|---|
| Samsung | 5,780万台 | 23%(19%) | 5%減 |
| Apple | 5,650万台 | 22%(18%) | 横ばい |
| Xiaomi | 3,070万台 | 12%(14%) | 29%減 |
| OPPO | 2,340万台 | 9%(12%) | 39%減 |
| vivo | 1,930万台 | 8%(9%) | 33%減 |
| その他 | 6,700万台 | 26%(29%) | 28%減 |
| 合計 | 2億5,470万台 | 100% | 20%減 |
OPPOはOnePlusとrealmeを、XiaomiはRedmiとPOCOを含む出荷台数です。
Omdiaは、スマートフォン市場の出荷数が減少している理由として、値上がりで新興市場の需要が落ちたこと、販売店が年末商戦を前に在庫の仕入れを控えたことを挙げています。
端末製造コストの値上がりで仕入れに必要な資金が増え、持てる在庫の量が限られた、という説明です。
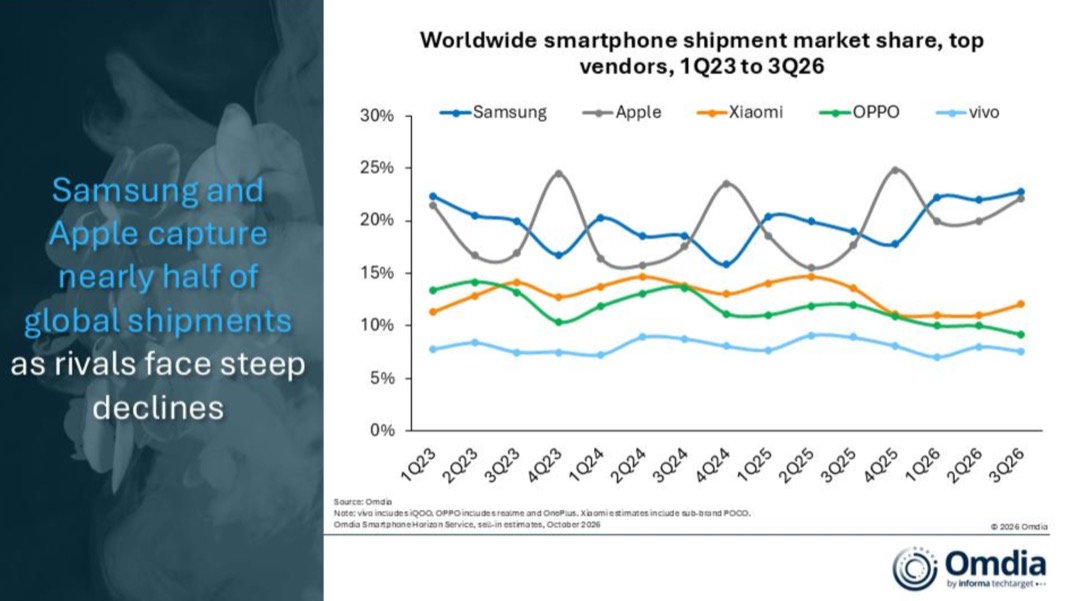
そんな状況でもAppleは5,650万台で前年並み。中国と北米が支える形
地合いとしては最悪とも呼べる状況ですが、Appleは新興市場での落ち込みの分を中国と北米の需要で補った形になっています。
iPhone 17の需要が続いていたこと、値上げを見越して販売チャネルが前倒しで仕入れたことを理由に挙げています。
Appleは9月に、iPhone 18 Pro・iPhone 18 Pro Maxと、折りたたみ型のiPhone Duoを発表。スタンダードモデルのiPhone 18は2027年の発売です。
Omdiaは、この流れでiPhone 17の販売期間が延び、年末商戦の需要は上位モデルに集まる、と見ています。
Omdiaの4〜6月期の調査では、Appleは5,510万台・23%増。iPhone 17の在庫を積み増す動きがある、としていました。

Samsungは首位キープ、中国メーカーは3〜4割減
Samsungは5,780万台で5%減。エントリー〜ミドルレンジのGalaxy Aシリーズが台数を支えました。8月発売のGalaxy Z8シリーズは、下取りや買い替えプログラムの後押しで、高価格帯での立ち位置を固めたとしています。
Xiaomiは3,070万台で29%減。中国で20%減、インドで28%減です。利益率を確保するための価格の見直しが、価格に敏感な新興市場では大きく響きました。
OPPOは39%減、vivoは33%減。どちらも部品コストの上昇に合わせて主要市場で値上げを続けていて、販売店側の在庫計画が難しくなっているとのこと。
地域別:アフリカは39%減、北米は比較的堅調
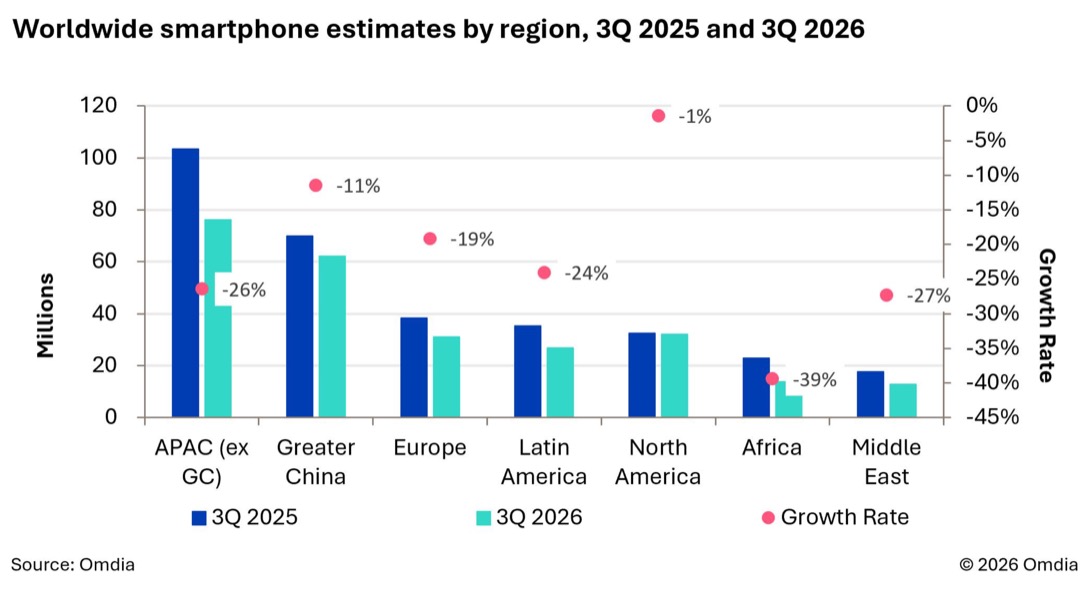
OmdiaのアナリストSanyam Chaurasia氏は、これまで世界の販売台数を伸ばしてきた新興市場が、値上がりの影響を最も強く受けているとコメント。
アフリカは39%減で、最も大きく落ち込んだ地域。メーカーが台数やシェアより利益率を優先して、出荷先を絞ったためです。
大中華圏(中国本土・香港・マカオ・台湾)を除くアジア太平洋、中東、ラテンアメリカも、20%を超える減少。通貨安やインフレで、買い替えを先送りする人、整備済製品に切り替える人、フィーチャーフォンを使い続ける人が出ているとしています。
北米は、高価格帯の機種が中心の市場であることと、通信事業者の分割払い・下取り・買い替えプログラムに支えられ、比較的堅調でした。
2026年通年は12%減の予測。独立系の販売店は撤退も
Omdiaは、2026年の世界出荷台数を前年比12%減と予測しています。
OmdiaのプラクティスリーダーAmber Liu氏は、部品コストの上昇に加えて、メーカーが手元の在庫と新しい世代の製品のバランスに苦労していて、在庫リスクが高まっていると説明。
通信事業者と大手の販売店は、端末の値上がりや仕入れ資金の負担に対応しやすい立場。一方、独立系の販売店は在庫の回転と利益率の低下に苦しんでいて、撤退が増える可能性があるとのこと。
2027年も市場は緩やかに縮小。HBMの慢性的な不足と、従来型メモリの供給の制約で、コストは高いままと見ています。
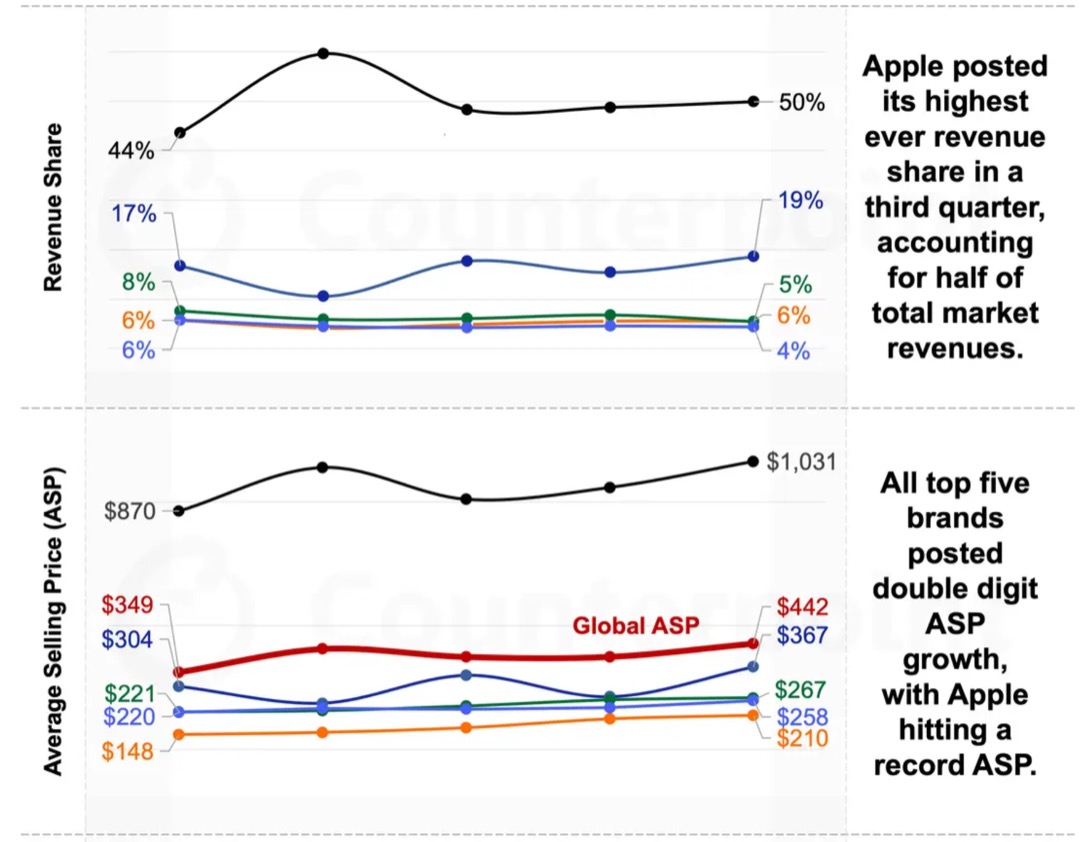
Counterpointも、2027年はメモリのコストが高いまま、出荷は2026年より緩やかに減り続けると予測していました。
💬 軽めインプレ所感
”大中華圏(中国本土・香港・マカオ・台湾)を除くアジア太平洋”という表現では、日本も含まれます。なので、20%減少というのは当てはまりそうです。流石にフィーチャーフォンを使い続ける人という層はいないだろうけど。
スマートフォン市場はかつてないくらいのコスト増で、最悪の地合いと言えそうですが、そんな中でもiPhoneは前年と同じ5,650万台。シェアは18%から22%に上がって、首位Samsungとの差は130万台。
ただ、これを支えたのはiPhone 17の需要と、値上げ前の先回りの仕入れ。販売店の在庫になった分も含めての横ばいなので、次の四半期も同じ動きかどうかはわかりません。
でも、Appleはビジネス巧者が経営チームにいるので、なんだかんだ、この”iPhoneだけがダメージ少ない状態を保つ”という図式は続くかもしれないなーと思っています。
10〜12月期は、iPhone 18 ProとDuoの販売がまるごと含まれる四半期。値上げの影響がどう出るかは注目です。