💬台数は減ったけどiPhoneシェアは過去最高。とはいえ、全体が減少しているので、実数自体は少ないんでしょうね。所感続き↓
市場調査会社のCounterpoint Researchが、2026年第3四半期(7〜9月)の世界スマートフォン出荷台数の暫定推計を発表しました(現地時間10月12日)。
出荷台数は前年同期比20%減。第3四半期としては2012年以来、14年ぶりの低水準です。
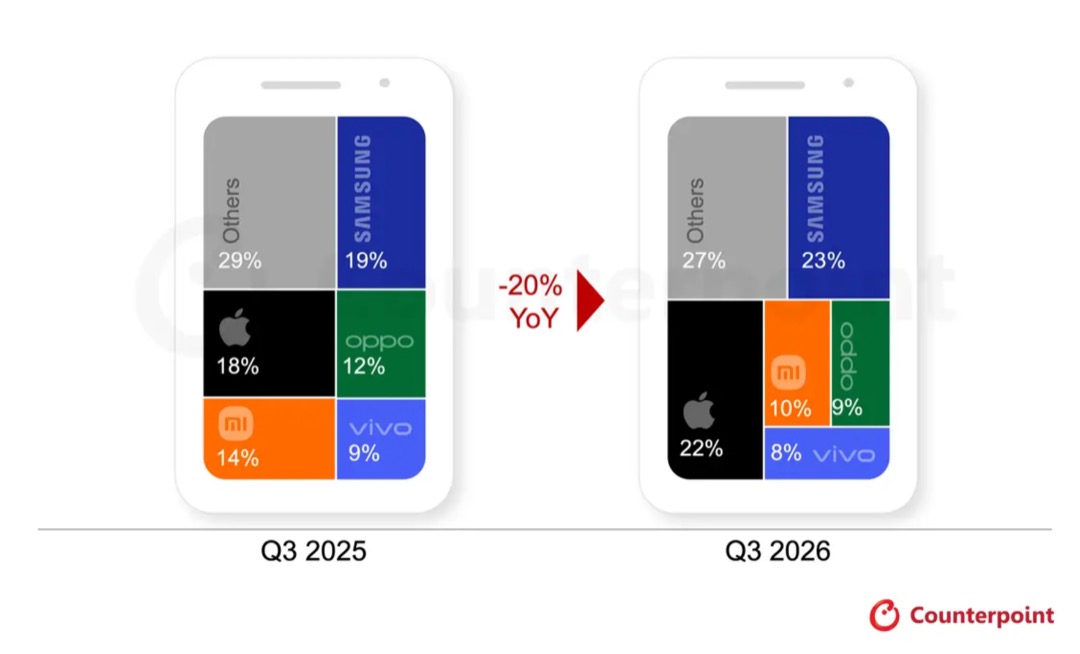
DATA — ソース:① via Counterpoint Research(暫定推計)
| メーカー | 2026年Q3シェア | 出荷台数(前年同期比) |
|---|---|---|
| Samsung | 23% | 3%減 |
| Apple | 22% | 減少(数値非公表) |
| Xiaomi | 10% | 30%超減 |
| OPPO | 9% | 20%超減 |
| vivo | 8% | 20%超減 |
原因はDRAMとNANDの価格上昇。
部品コストが急激に上がり、供給不足も深刻化。各社の出荷が大きく乱れました。
各メーカーはコスト増を価格に上乗せしていて、スマートフォンの小売価格は2026年に入ってから20%上昇しています。
Counterpointのシニアアナリスト、Shilpi Jain氏は、第3四半期を「メモリ不足の影響を2四半期続けて受けた期間」と説明。端末を予想より長く使い続ける人や、整備済品を検討する人が増えているとしています。
高価格帯の需要は比較的堅調。一方で、価格を重視する層には値上がりにより買い控え、見送りが増えている様子。
Appleはシェア22%、第3四半期で初めて20%超え
Appleのシェアは22%。第3四半期として初めて20%を超えました。首位Samsungとの差は1ポイントです。
ただし、出荷台数は前年同期を下回っています。
主な理由は、iPhone 18のスタンダードモデルが出ていないこととされています。発売月に販売店へ送る台数が、iPhone 17シリーズを全機種そろえた前年より少なくなりました。
Appleも業界の値上げの流れに加わっています。ただし、影響が出たのは四半期の最後の数週間だけです。
一方で、iPhone 18 Proシリーズは前の世代より好調なスタート。特に中国とインドで伸びました。iPhone 17シリーズも売れ続けていて、出荷の落ち込みを小さくしています。
なお、第2四半期(4〜6月)のAppleは出荷3%増・シェア20%。主要メーカーで唯一、値上げをしていませんでした。
Samsungは首位キープ、Xiaomiは3割超の減少
Samsung
Samsungはシェア23%で首位。出荷は3%減ですが、シェアの伸びは主要メーカーで最大でした。
台数より平均販売価格と売上を重視する方針で、売上は大きく伸びています。Galaxy Z Fold8シリーズは発売直後から需要が堅調。新興国では部品の調達が安定していたことで、ミッドレンジのAシリーズも出荷を保ちました。
Xiaomi
Xiaomiは出荷が30%以上減り、シェアは10%に。赤字に近い価格で売ることを避けるため、低価格帯と、重点外の海外市場を縮小しました。
その代わり、中国のミドルハイ〜高価格帯を強化。Xiaomi 18シリーズと折りたたみモデルの反応がよく、自社開発チップ「XRING O3」も高価格帯での差別化に使われています。
OPPO・vivo
OPPOとvivoは、どちらも出荷が20%以上減少。シェアはOPPOが9%、vivoが8%です。両社ともエントリー〜ミッドレンジの価格を引き上げました。
OPPOは、OPPO・realme・OnePlusの製品ラインナップと事業を統合。重複を減らし、利益率の高い市場とモデルへ供給を移しています。
vivoは、主力市場のインドと中国を優先。低価格のYシリーズを強化しつつ、高価格帯のX・V・Sシリーズを広げています。ただ、値上がりで低価格モデルが売れ筋の価格帯から外れ、在庫不足も出荷の足を引っ張りました。
2026年後半も厳しい見通し
Counterpointは、2026年後半も厳しい状況が続くと予測しています。
各社は出荷台数より利益を優先。減産、ラインナップの絞り込み、高価格帯への集中が続く見込みです。価格を重視する層は、さらなる値上がりと品薄にさらされる、としています。
部品コストと供給が改善するまで、出荷台数の大きな回復は見込めない、という予想です。
💬 軽めインプレ所感
iPhoneシェアは22%、第3四半期では過去最高。とはいえ市場全体が2割減少しているので、去年よりは少ないんでしょうね。
先週は、Nikkei Asiaが「需要が弱いからiPhone 18 Proの部品発注を減らした」と主張して、反論も出ていました。
今回のCounterpointの数字は、どちらかというと反論側に近い内容。
Appleの出荷が減った理由は、iPhone 18のスタンダードモデルがないこと。18 Pro自体は、中国とインドで前の世代より好調なスタートだった、としています。
「発売するモデルが少ないから、発注も少ない」という見方とも合いますね。
ただ、Counterpointも7〜9月の出荷の話なので、10月の発注をどうしたかまではわからない。Appleが値上げしたのも9月の終わりだけで、その影響が出てくるのはこれからかもしれない。
結局、答えが出るのはAppleの決算発表(米国時間11月6日)。あと、HomeView他の製品がどうなるか、でApple全体の業績は変わりますね。その意味では、やはり新ジャンル参入は必須か、、。